Avec Eyst, le gain de temps commence après l’accord de l’assureur. Si vous pilotez le parcours client d’un assureur, les dépenses difficiles à rapprocher du dossier validé compliquent le suivi. Avant de promettre une indemnisation « instantanée », vérifiez qui valide le paiement et qui voit les transactions. Fondée en 2022, la société française remet une carte virtuelle à l’assuré pour payer une dépense couverte sans avancer l’argent. Generali France l’utilise déjà pour certains sinistres ; en septembre 2026, Eyst revendique des clients dans 6 pays européens. Le gain de temps porte sur la mise à disposition du moyen de paiement ; l’instruction du dossier garde sa durée habituelle.
Le paiement arrive après la décision de l’assureur
Une carte virtuelle ne tranche pas un dossier de sinistre. En assurance habitation, l’assureur vérifie la garantie et évalue le dommage ; une expertise peut être nécessaire. ABE Infoservice indique un règlement habituel sous 1 ou 2 mois, selon le contrat. Pour les « Catastrophes naturelles », le délai passe à 3 mois à partir de l’état estimatif des dommages. Si la décision administrative vient après, il court depuis cette décision. Eyst crée la carte après l’accord de prise en charge.
En cas de désaccord sur un montant, l’assuré peut demander le rapport d’expertise, d’après ABE Infoservice. Un avis du CCSF du 23 novembre 2005 engage les professionnels à le communiquer sur demande. Les dommages peuvent aussi être évalués par 2 experts, l’un désigné par l’assureur et l’autre par l’assuré.
La formule « indemnisation instantanée » désigne la disponibilité du moyen de paiement une fois la prise en charge validée. Dans le communiqué de décembre 2025, Thierry Cassagnères, directeur des sinistres IARD Standards & Solutions Indemnisation chez Generali France, dit que la carte accélère le parcours de l’assuré et améliore la traçabilité. La décision sur les garanties reste à la charge du gestionnaire. Mesurez séparément sa date et celle d’arrivée de la carte sur le téléphone. Côté indemnité, ABE Infoservice rappelle que les biens endommagés restent soumis à la franchise et au plafond de garantie du contrat.
Du dossier validé au portefeuille du téléphone
Une fois la dépense acceptée, l’assureur fixe le montant et les conditions d’utilisation. Eyst crée la carte puis transmet un lien à l’assuré, notamment par SMS ; Arnaud Brodzki cite aussi WhatsApp dans un article signé en septembre 2026. La carte rejoint Apple Pay ou Google Pay. Selon le communiqué de Generali de 2025, aucune application Eyst distincte n’est nécessaire.
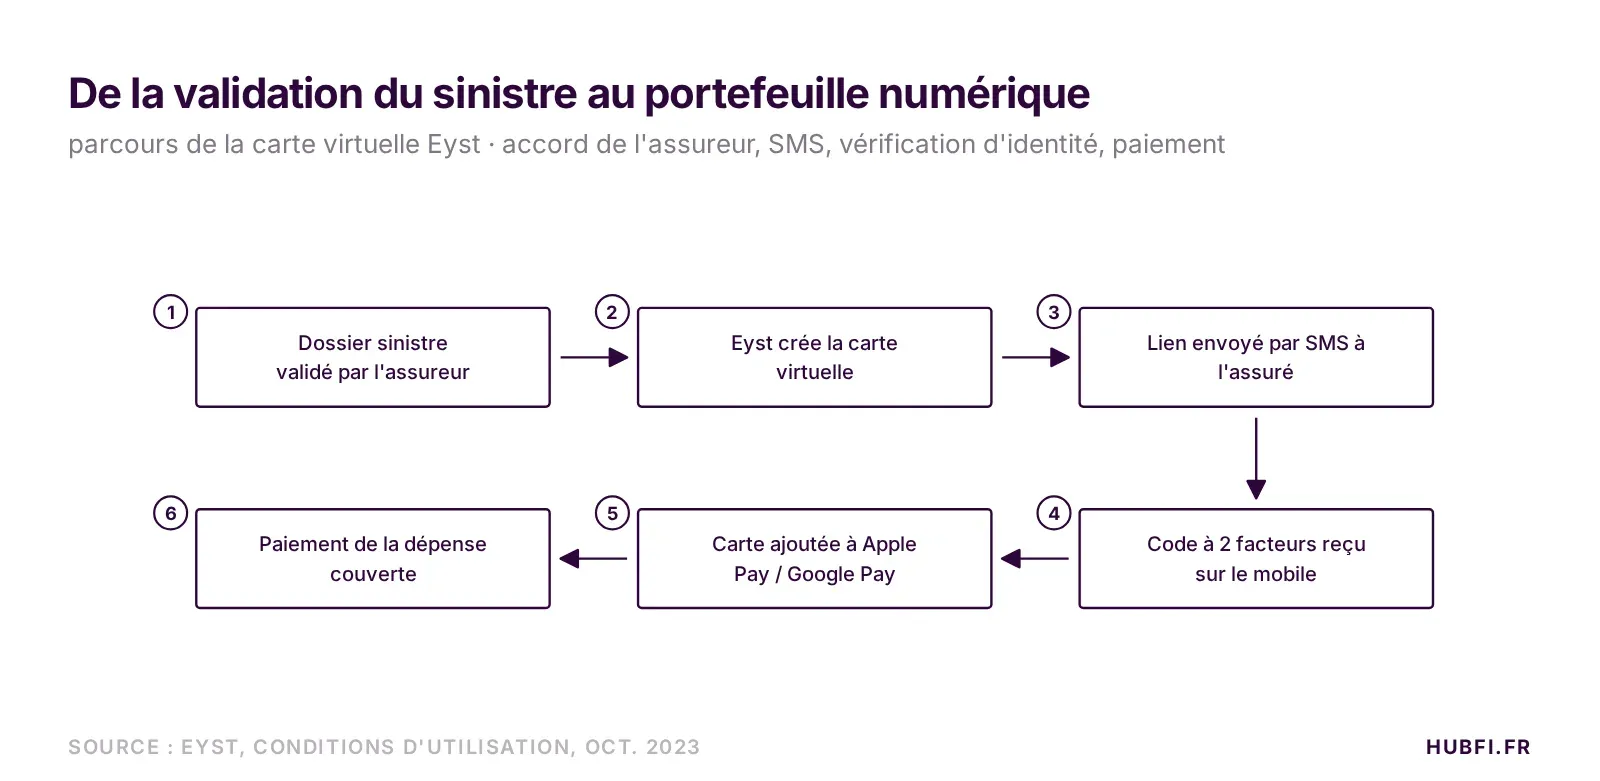
Le parcours comporte une authentification du titulaire, d’après les conditions d’Eyst. Les conditions d’utilisation publiées par Eyst, mises à jour en octobre 2023, décrivent une authentification à 2 facteurs avec un code reçu sur le mobile au moment d’ajouter la carte au portefeuille numérique. Le document qualifie Eyst de prestataire technique et désigne Edenred Corporate Payment comme émetteur des cartes concernées. Eyst fournit le logiciel de l’assureur ; l’émission de la carte relève du partenaire de paiement mentionné dans ces conditions.
Chaque paiement dépend de la validation de l’assureur, selon la notice d’Eyst. Pour un dégât des eaux, le gestionnaire peut autoriser une chambre d’hôtel si la garantie d’assistance la couvre, puis fixer le plafond de la carte. Tant que le dossier n’est pas accepté, l’assuré n’a pas de carte. Son premier réflexe sera de demander où en est l’instruction. Votre équipe doit pouvoir lui répondre.
Le fléchage de la dépense, vu depuis l’assureur
Le montant chargé sur la carte peut être réservé à certains achats. Edenred Payment Solutions, partenaire d’Eyst, détaille le réglage par code de catégorie de commerçant (MCC) ou par identifiant de commerçant (MID). Un plafond et une date d’expiration s’ajoutent à ces règles. Les fonds sont préchargés sur la carte, ce qui évite à l’assureur un virement bancaire coûteux, d’après Edenred. La carte peut aussi porter la marque de la compagnie. La tribune signée par Arnaud Brodzki en septembre 2026 ajoute une restriction possible de la zone géographique d’usage. Une carte réservée à l’hébergement ne donne donc pas accès à tous les paiements possibles dans un portefeuille Apple Pay.
La mécanique existe hors assurance : les cartes d’entreprise de Revolut Business fixent elles aussi des limites de dépense et des catégories autorisées, carte par carte. La carte Eyst applique ces limites à une dépense approuvée dans un dossier de sinistre. Le donneur d’ordre change : c’est l’assureur qui décide, là où une entreprise confie ce rôle à un responsable financier.
La documentation d’Edenred de janvier 2025 décrit un compte principal qui approvisionne les cartes et une interface de suivi des transactions en temps réel. Dans le partenariat présenté par Edenred, ce compte accède au système SEPA et les cartes virtuelles portent le réseau Mastercard. Les demandes d’indemnisation frauduleuses coûtent 13 milliards d’euros par an aux assureurs européens, d’après Edenred : un bon argument pour tracer chaque dépense. Les transactions remontent par API vers le système de l’assureur, où le service sinistres peut les rattacher au dossier ; ce « paiement fléché » évite les dépenses orphelines. Le principe rappelle la connexion bancaire entre ChatGPT et Plaid, où l’outil lit les transactions transmises par l’API sans pouvoir initier de virement. Chez Eyst, la lecture est ouverte à l’assureur, qui reste seul à autoriser la dépense.
Une carte plafonnée peut être refusée chez un prestataire que l’assuré pensait pouvoir payer, car, d’après Edenred, l’éligibilité dépend de la catégorie commerciale enregistrée pour le marchand. La somme allouée reste réservée aux dépenses autorisées. Le sujet pèse sur la fidélité : Edenred cite une étude de confused.com selon laquelle 75 % des clients britanniques de l’assurance habitation comparent les prix avant de souscrire. Face à un refus, vos conseillers doivent pouvoir indiquer la catégorie autorisée et le plafond restant.
Ce que les incendies ont mis à l’épreuve
Pendant les incendies de l’été 2026, Eyst a émis en moyenne près de 1 000 cartes virtuelles par jour, selon la société. Arnaud Brodzki, cofondateur, écrit le 12 août 2026 que ces cartes ont notamment financé l’hébergement. Il ajoute qu’elles sont émises au fil des appels aux équipes d’assistance, parfois avant la fin de l’échange. Les produits d’hygiène figurent aussi, d’après Eyst, parmi les dépenses couvertes.
Le 15 septembre 2026, Brodzki chiffre à 465 € le besoin moyen couvert par carte pendant ces incendies. Il cite les repas et les vêtements. La pharmacie et le transport font également partie des besoins couverts. Ce volume et cette moyenne, auto-déclarés, laissent de côté le délai d’examen des dossiers et le nombre de cartes réellement utilisées. Pour suivre ce parcours lors d’un incendie, distinguez la carte émise du paiement réalisé : le plafond et la catégorie commerciale autorisée restent déterminants au moment de payer.
Generali, Groupama et l’étape européenne
Generali France emploie déjà la solution pour ses sinistres IARD ; Groupama l’expérimente sur les médecines douces, avec un objectif annoncé de réduire de 80 % les traitements manuels. Le communiqué publié par Generali France en décembre 2025 faisait état de 5 grands comptes assureurs en production en France chez Eyst et d’une levée de 1,4 million d’euros. Generali annonce aussi une fonction de remise en argent aux assurés ; Edenred évoque de son côté des offres de cash-back tirées des données d’usage de la carte. Son responsable des sinistres mentionne la « carte Generali ». La levée finance Eyst. Les flux de paiement correspondent aux sommes utilisées par les clients assureurs, un circuit que les plateformes de paiement comme Mangopay gèrent aussi avec des portefeuilles électroniques.
En septembre 2026, selon Eyst, la société compte 12 clients dans 6 pays européens après 7 signatures en 8 mois. Brodzki donne les jalons : 3 clients en septembre 2024, puis 5 fin 2025. Generali France et IMA Benelux figurent parmi les noms rendus publics. Le pilote de Groupama diffère de l’usage opérationnel chez Generali. Un accord-cadre sur 5 marchés lie, d’après Eyst, la société à un assureur non nommé ; 2 de ces marchés sont en production.
Le Royaume-Uni et l’Allemagne font partie des pays où des contrats sont signés. L’Italie et les Pays-Bas sont présentés comme des prochaines ouvertures. L’accord-cadre n’établit aucune mise en service simultanée des 5 marchés. Eyst projette près de 30 000 000 € de flux de sinistres en 2027 pour ses clients signés. Cette estimation porte sur les paiements traités par la solution, hors chiffre d’affaires d’Eyst.
Un responsable des opérations suit le « parcours d’indemnisation » dossier par dossier : date d’accord, réception de la carte, paiement chez le prestataire et remontée de la transaction. Même sur les 2 marchés déjà en production, le nombre de cartes émises ne dit rien du nombre de sinistres définitivement réglés.
Les limites pratiques pour un assureur en France
La notice d’Eyst d’octobre 2023 réserve la création de la carte aux assurés dont la demande a été validée par leur compagnie. Une carte expirée cesse de fonctionner et les fonds inutilisés retournent à l’assureur. Le document prévoit aussi la désactivation de la carte si le contrat liant l’assuré à son assurance prend fin.
L’accès par Apple Pay ou Google Pay suppose un portefeuille compatible et la validation par code reçue sur le mobile. Si le fournisseur du portefeuille refuse ou résilie son service, la carte ne peut plus y être utilisée, selon Eyst. Toute modification des conditions doit être annoncée par écrit au moins 7 jours calendaires avant son entrée en vigueur, d’après le texte d’Eyst.
Le dispositif peut supprimer l’avance de frais sur une dépense autorisée, d’après Edenred, qui y voit un gain de fidélité. Pour un hôtel réglé après un sinistre, l’assuré se demandera si l’hébergement a été approuvé et quel plafond reste disponible. Prévoyez cette réponse dans le parcours client.


